국민주택채권 할인비용이란?|채권 매입금액과 실제 부담금 차이
국민주택채권 할인비용과 채권 매입금액은 다릅니다. 비용내역서의 채권할인금 79만 1천 원과 가상 계산을 구분하고, 즉시매도 고객부담금 확인과 중복 합산 방지 방법을 정리했습니다.
국민주택채권 할인비용과 채권 매입금액은 다릅니다. 비용내역서의 채권할인금 79만 1천 원과 가상 계산을 구분하고, 즉시매도 고객부담금 확인과 중복 합산 방지 방법을 정리했습니다.
디딤돌대출 은행재원 이차보전 표시의 뜻을 실제 계좌 사례와 공식 공급 구조로 설명합니다. 기금재원·MBS·신청 창구를 구분하고 약정에서 확인할 항목을 정리했습니다.
월배당으로 대출이자를 얼마나 충당할 수 있을까요? JEPQ 과거 세후 분배금과 이자 893,333원을 비교하고 실제 환전액·부족액·배당 감소·거치 종료를 확인합니다.
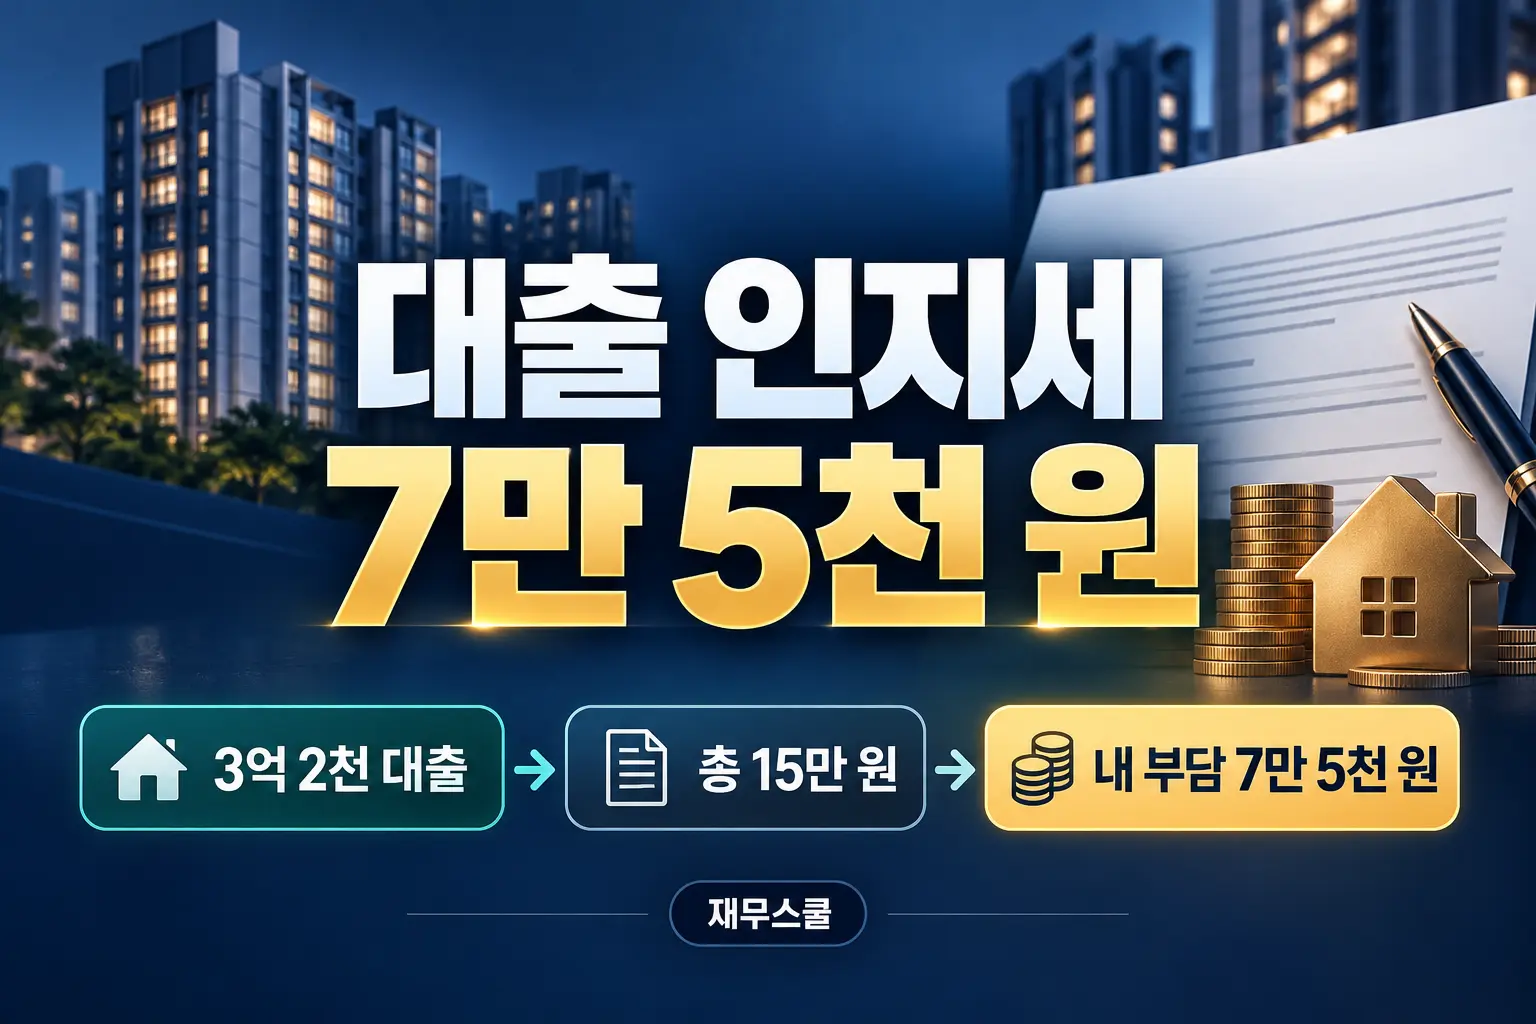
3억 2천만 원 디딤돌대출에서 인지세 7만 5천 원을 낸 이유를 구간별 세액과 은행·고객 부담으로 계산하고, 법무사 비용내역의 인지대와 구분했습니다.
대출 첫 이자가 계산기와 다를 때 이자와 원리금, 계산 기간, 월 계산·일수 계산을 확인하는 순서를 실제 출금액과 가상 계산으로 비교합니다.
JEPQ 배당 재투자는 세후 달러와 매수가격으로 계산합니다. 실제 수령액을 활용한 가상 매수 예시, 100주 재투자 계산, 잔여 현금과 중복 수익 계산 주의점을 정리했습니다.
디딤돌대출 중도상환수수료의 한시 면제 기간, 신청 시기에 따른 기본 요율, 일부상환 계산 예시와 은행에서 확인할 원금·이자·수수료를 정리했습니다.
디딤돌대출 실거주 의무는 신청일에 따라 다릅니다. 2025년 3월 24일 이후 신청분의 1개월 전입·2년 거주 기준, 집수리 전입 연장과 유예의 차이, 은행 확인 항목을 정리했습니다.
디딤돌 유한책임대출과 일반대출은 담보 처분 후 남은 채무의 책임 범위가 다릅니다. 집값 하락과 채무 감소를 구분하고, 신청 전 확인할 조건과 은행 질문을 정리했습니다.
5억 3천만 원 아파트를 디딤돌대출 3억 2천만 원으로 매수하며 확인한 집값 자기자금, 등기비용, 중개보수와 인테리어 비용을 정리했습니다. 5억 3천만 원 아파트를 매수하면서 디딤돌대출 3억 2천만 원을 받았습니다. 매매가에서 대출금을 빼면 집값에 들어간 자기자금은 2억 1천만 원입니다. 여기에 소유권이전 비용내역서 총액 483만 6천 원과 부가가치세를 포함한 중개보수 174만 9천 원을 더하면, 현재 확인된 매수 비용 항목 … 더 읽기