배당금 건강보험료 2026|월 100만원 받으면 지역가입자는 얼마나 낼까?
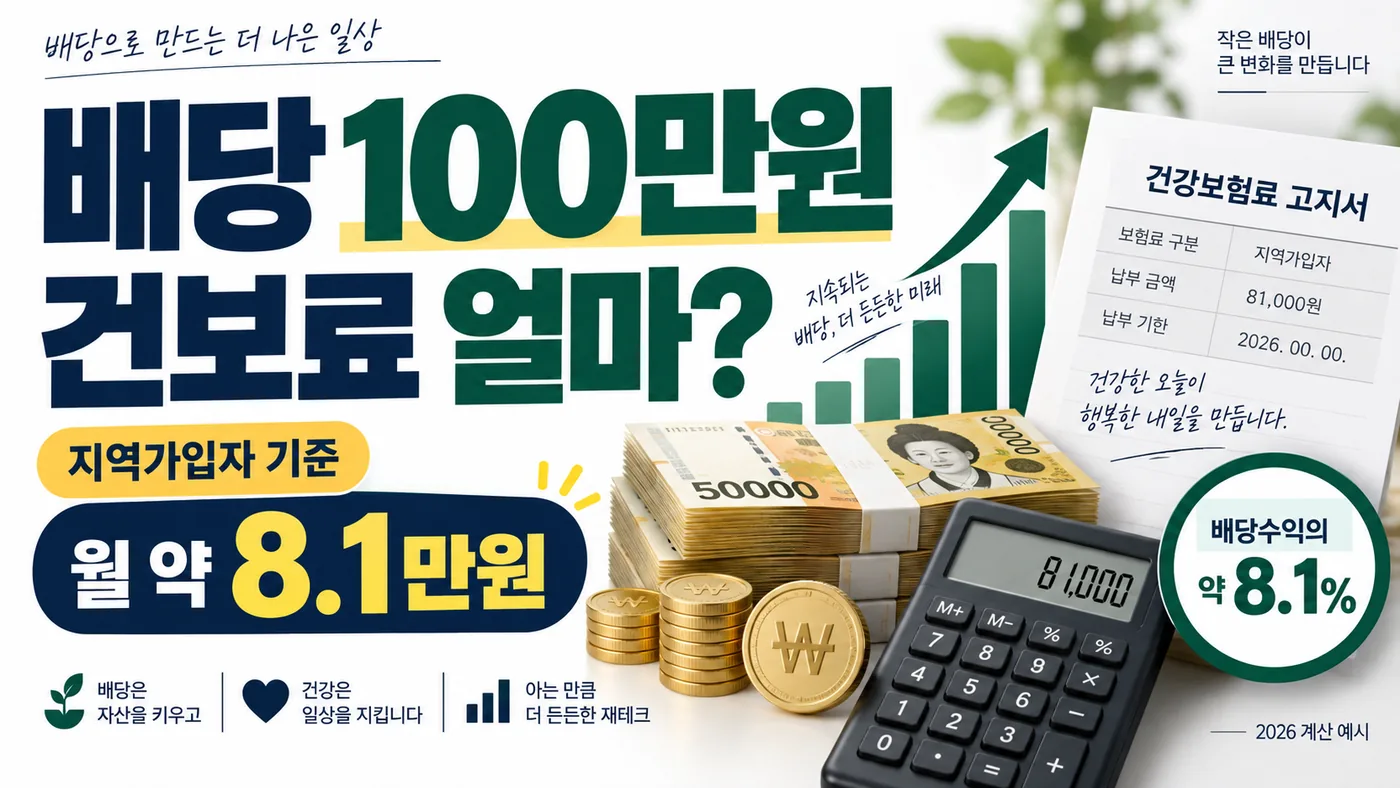
배당금 월 100만원 지역가입자 건강보험료 2026 계산

월 배당 100만원을 받으면 지역가입자 건강보험료는 얼마나 늘어날까요? 2026년 보험료율과 금융소득 1,000만원 기준, 세후 계산 사례, 반영 시점을 정리했습니다. 배당금으로 매달 100만원을 받으면 생활비로 얼마를 사용할 수 있을까요? 지역가입자라면 배당소득세와 함께 건강보험료까지 계산해야 합니다. 일반적인 과세 금융소득으로 연 1,200만원이 건강보험료에 반영될 경우, 2026년 요율로 계산한 해당 소득의 건강보험료와 장기요양보험료는 월 약 8만 1천원입니다. 실제 고지서에서 … 더 읽기
2026 고배당 분리과세 총정리|금융소득 2,000만원 넘어도 종합과세 제외될까?

2026 고배당기업 배당소득 분리과세와 금융소득 2,000만원 기준

2026 고배당 분리과세 대상·세율·신청 방법 총정리. 삼성전자 적용 여부, 금융소득 2,000만원 계산, ETF 제외와 건강보험료 영향까지 확인하세요. 배당소득이 연 2,000만원을 넘으면 무조건 금융소득종합과세 대상이 된다고 알고 있는 투자자가 많습니다. 하지만 2026년부터는 예외가 생겼습니다. 일정 요건을 충족한 고배당기업에서 받은 현금배당은 신청을 통해 다른 금융소득과 분리해 과세할 수 있습니다. 해당 배당은 금융소득종합과세 기준인 2,000만원을 계산할 때도 제외됩니다. … 더 읽기

해외상장 미국 ETF vs 국내상장 미국 ETF 세금 비교|SCHD·JEPQ 직접투자 뭐가 유리할까?

해외상장 미국 ETF와 국내상장 미국 ETF 세금 비교 썸네일

해외상장 미국 ETF와 국내상장 미국 ETF 중 무엇이 세금상 더 유리할까요? SCHD, JEPQ, VOO, QQQ를 미국장에서 직접 사는 방법과 국내상장 미국 ETF를 사는 방법은 매매차익 과세, 분배금 세금, 금융소득종합과세, ISA·연금계좌 활용 여부에서 차이가 납니다. 이 글에서는 해외상장 미국 ETF와 국내상장 미국 ETF의 세금 차이, 투자자별 선택 기준, SCHD·JEPQ 직접투자가 유리한 경우를 정리했습니다. 미국 ETF 투자를 … 더 읽기

월배당 167만원 넘으면 손해일까? 금융소득종합과세 2,000만원의 진짜 기준

월배당 167만원과 금융소득 2,000만원 기준을 비교해 세후 현금흐름 전략을 설명하는 이미지

금융소득 2,000만원은 무조건 피해야 할 기준일까요? 월배당 167만원을 애매하게 넘는 구간과 확실히 넘는 구간의 차이, 배당주 투자자가 확인해야 할 세후 현금흐름 전략을 정리했습니다. 월배당 167만원은 공포선이 아니라 판단선입니다 투자를 꾸준히 이어가며 자산의 규모를 키우다 보면, 연간 발생하는 이자와 배당소득의 합산액이 2,000만원에 도달하는 시점을 자연스럽게 맞이하게 됩니다. 이 금액을 12개월로 나누어 계산해보면 매월 평균적으로 약 167만원의 … 더 읽기